小 i 导 读
印度对华贸易长期被巨大的逆差数字所定义,但若聚焦具体产品,便会观察到——印度工业化崛起不断蓄力,对华出口形成了多种富有技术含量的“王牌”产品,并在中国市场占据了相当份额。
国家发展和改革委员会国际合作中心副研究员、北京大学中外人文交流研究基地特约专家毛克疾和四川大学国际关系学院博士研究生杨春雪撰文表示,这些印度对华出口的“王牌”产品,从以往极易被忽略的角度揭示出印度产业发展的面貌。尽管印度工业化整体进程较慢,但部分企业和产业集群却已在特定环节积累较强能力。印政府一面希望利用中国资本、技术和人才扩大出口、深化产业配套并补齐短板,另一面又通过多重准入限制,企图为本土制造争取成长空间。这样“左右互搏”“前后矛盾”的做法本质上不仅不利于印度继续做大自身优势,反而更易使其陷入发展陷阱。
本文约3500字,读完约10分钟
印度对华贸易长期被巨大的逆差数字所定义。据印商工部统计,2025~2026财年中印货物贸易额达到1511亿美元。其中,印度自华进口1316.3亿美元,对华出口194.7亿美元,逆差高达1121.6亿美元。在中印悬殊的出口规模之下,印度对华出口的最新变化反而容易被遮蔽。然而,若聚焦具体产品,便会观察到中印贸易的另一面——印度工业化崛起不断蓄力,对华出口远不止铁矿石、农产品和少数初级原料,而是形成了多种富有技术含量的“王牌”产品,并在中国市场占据了相当份额。

2025年8月12日,一名参观者在印度孟买举行的2025自动化博览会上手持印制小型电路板。
有哪些“王牌”
一是单模光纤、氯氰菊酯等对技术要求较高的专业产品。光纤制造涉及高纯材料、精密拉丝和光学性能控制,若进入通信网络还需满足可靠性要求。例如,斯德雷特科技公司(STL)等印企具备从玻璃预制棒、光纤拉丝到成缆和连接装配的综合能力。同时,贝拉古河光纤有限公司(BFFO)等印企则依托与日本古河电工的合资合作在印本土生产高性能光纤。
印度本土技术和制造积累与出口空间相结合,形成较强价格竞争力。据我国商务部数据,2025年印度单模光纤产能约1.024亿芯公里,本国需求仅约2911万芯公里,闲置产能约5454万芯公里。同年,中国自印进口量从上年的5.16万芯公里骤增至205.03万芯公里。
氯氰菊酯是生产杀虫剂等产品的重要原料。我国商务部公开资料显示,2019年~2023年,印度氯氰菊酯在中国市场的份额从49.25%升至71.47%。商务部同时指出,进口产品与国内同规格产品可以相互替代,但价格是影响销售的重要因素。这表明印度产品已经对我国产品定价产生影响。
二是印制电路板组件(PCBA)等随制造业分工迅速成长的电子零配件。据印商务部门数据,2025~2026财年,印制电路板组件出口约19亿美元,其中多达15亿美元销往中国,而上财年该产品对华出口仅约3600万美元。这类产品主要用于作为智能手机、电信设备和消费类电子产品的装配板,这表明印国内产业正在经历附加值快速提高的“ 猛长期”,且越来越深度融入全球供应链。
三是铁矿石、石脑油和水产品等具有规模效应、加工基础的传统大宗产品。铁矿石的生产主要依托于矿产条件,石脑油则反映的是炼化能力。据印信实工业披露,旗下的贾姆纳加尔炼油厂原油加工能力约为每日140万桶,并能处理不同品质的原油。印度的水产品生产也早已超出捕捞后直接出售的旧模式,由养殖、加工、检验和冷链共同支撑。2025~2026财年,印对华出口水产品约16.11亿美元,其中输华冻虾约16.95万吨。这张牌的分量,在于持续组织大规模产品供应的能力。
四是对华稳定供应的产品,例如蓖麻油。2024年,中国进口蓖麻油及其分离品约5.28亿美元,按进口额计算,约99.6%来自印度。高度集中的进口来源足以展现印度在相关采购体系中的重要地位。蓖麻油的用途不局限于传统油脂加工,还可进入生物基聚酰胺、润滑剂等产业。另据全球化工巨头阿科玛披露,其蓖麻油也主要采购自印度,而该产品的原料种植集中于古吉拉特邦。适宜的种植条件、成熟的榨油加工体系和长期形成的国际客户关系,可将农业资源转化为工业原料优势。对下游企业而言,若要更换该产品来源还需解决规模、品质与交付问题,且未必能靠寻找一种普通植物油来替代。
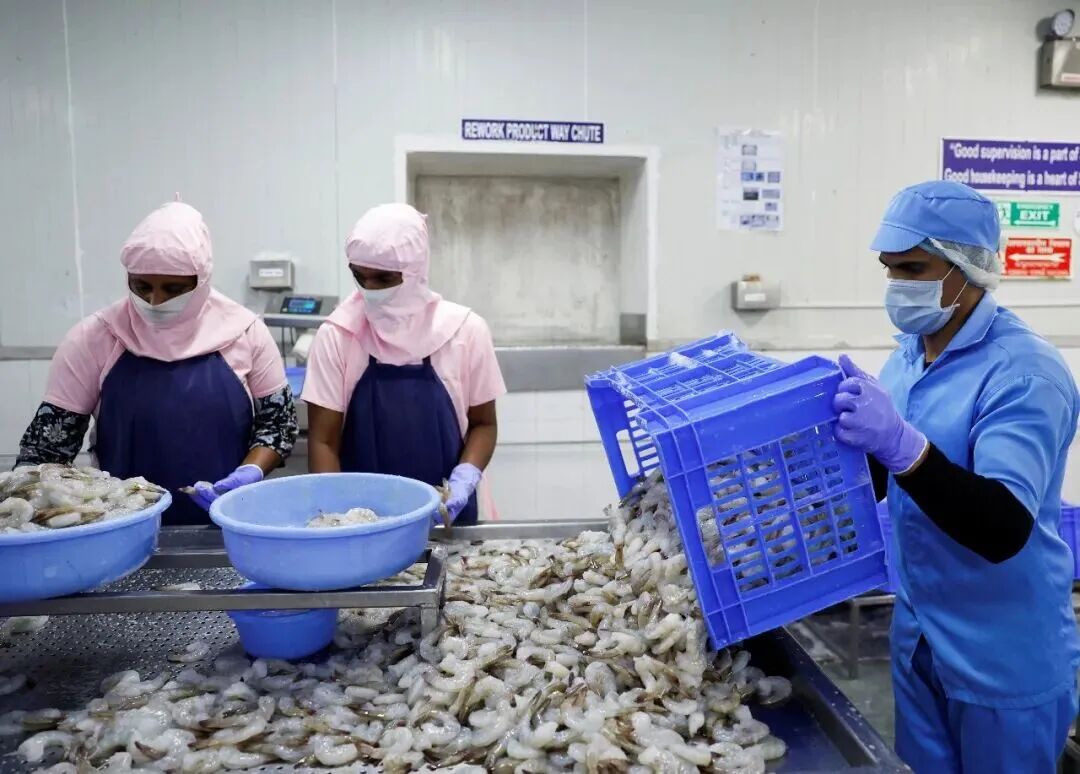
2025年4月10日,在印度东南部安得拉邦维沙卡帕特南港一家专门生产虾的工厂里,工人正在作业。
印度特色产业的真实成长
这些印度对华出口的“王牌”产品,从一个以往极易被忽略的角度揭示出印度产业发展的面貌。尽管印度工业化整体进程较慢,但部分企业和产业集群却已在特定环节积累较强能力。印度制造虽在整体上仍有短板,却不能据此推断印度所有行业、所有企业都缺乏国际竞争力。
以光纤与通信制造业为例,印企借助本土市场规模和增长预期,最大限度汲取国际技术资源。印度国家宽带网等政府主导的大型基础设施项目,为光纤、光缆和网络设备提供广泛应用场景。持续的工程需求,使企业能在生产之外积累施工、测试和交付经验。与此同时,本土订单也帮助企业扩大生产、验证产品并沉淀交付能力。例如,斯德雷特科技公司向数据中心连接产品延伸,贝拉古河光纤有限公司则参与日本古河电工的全球制造布局。
若把目光放到具体的生产环节,斯德雷特科技公司已布局从玻璃预制棒、光纤拉丝到成缆和连接装配的生产链条,涉及材料、工艺、质量控制和工程交付。龙头企业掌握核心工艺、合资企业引入技术,但能否实现技术规模化本土扩散却依赖有利的外部环境。因此,这类优势产品往往呈现点状突破特征,具有一定的特殊性,很难直接 推及到更多领域。
以电子制造业为例,印企以终端产品市场规模带动配套生产,再向零部件和材料环节延伸。据印商工部数据,2025~2026财年印自华进口电子产品464亿美元,同时向中国出口电路板组件约15亿美元。对于这种双向流动,印业内人士判断称,输华板件可能主要用于制造手机和电信设备,而这类产品可使用外购裸板和芯片,因此可在印度完成贴装、焊接和测试,也使印度能在依赖上游进口的同时对华出口加工后的板件。
但中国为何采购这些产品?印电子和信息技术部官员认为,部分设计较简单的板件在中国本土生产“未必更具成本优势”。印度承接终端制造所积累的加工配套经验,加上部分产品的成本条件,为其获得这类订单提供了可能。与此同时,印度也在争取补充上游能力。今年3月,印度“电子元件制造计划”批准柔性电路板、覆铜板等项目,其中覆铜板是制造电路板的基础材料。从装配板件到基材生产,印度正在尝试提高本土增加值。
以农化与精细化工为例,印企通过工艺积累与市场网络相互支撑获得竞争优势。农化与精细化工领域既需要稳定的质量控制能力,也依赖产品登记、客户认证和销售渠道。例如,印度农化巨头联合磷化物有限公司(UPL)在古吉拉特邦等地从制造业务起步,逐步建立跨国经营网络,目前拥有逾1.4万项产品登记,业务覆盖近140个国家。产品登记、客户关系和分销体系需要长期经营,能够帮助成熟产品进入不同市场,也提高了新进入者追赶的难度。
可以看出,印度特色产业的成长正一点一滴地改变细分市场的竞争格局。对中国而言,既需看到自身工业体系和印度相比的整体优势,也要辨识局部变化可能带来的风险和冲击。

印度的“左右互搏”与启示
印度的光纤、氯氰菊酯、电路板组件、蓖麻油等产品能在中国市场占据实际份额,离不开工艺积累、质量控制、客户网络的长期沉淀,也得益于资源禀赋、生产成本以及跨国供应链分工等优势。据印政府今年8月披露,“电子元件制造计划”已累计批准106个项目,38家工厂已开始生产,其中阳极材料、光模块、继电器等品类产能已超国内需求,部分转向出口。印度虽然尚未形成完整的工业体系,但不妨碍其扩大产品的市场份额、取得产业进步。
然而,印度的前述优势能否持续甚至放大,还需上游配套能力同步跟进。今年8月,印度国家转型委员会发布了一份制造业战略规划报告,指出过去20年印度制造业增加值占经济比重长期徘徊在16%至18%,占全球制造业比重从1995年的1.5%升至2023年的3.2%,同期中国从约5%升至近32%。报告还评估了印度化工、纺织、电信与网络设备、太阳能光伏制造等领域面临原材料供应、技术能力和供应链整合等不同制约。需要特别指出的是,印电信设备行业受制于核心部件生产短板,超80%关键部件来自中国;印光伏组件产能虽达100吉瓦,但硅片高度依赖进口。
面对这样的现实,印政府一面希望利用中国资本、技术和人才扩大出口、深化产业配套并补齐短板,另一面又通过多重准入限制,企图为本土制造争取成长空间。这样“左右互搏”“前后矛盾”的做法本质上不仅不利于印度继续做大自身优势,反而更易使其陷入发展陷阱。
例如,印度有限放宽投资限制,要发展又设限、要合作又防范。印度2020年将来自陆地接壤国家的相关投资纳入政府审批,目标直指中国。今年3月,印政府承认该规定严重影响本国部分关键产业发展势头,此后虽放宽中资持股不超过10%且不控股的投资,并针对电子元件、多晶硅等领域投资设置60天处理时限,但被投资企业仍由印方控股,且放宽范围集中于本土产能明显不足的领域。
再如,印政府通过标准认证、工厂检查和行政审批抬高市场门槛。印度对部分产品实行强制认证,境外制造商须完成相应审查、检验和许可程序,程序繁复、执行不透明或审批拖延都可能形成实际贸易障碍。这类门槛犹如“双刃剑”,也会增加印企自身成本。印商工部在最新年度报告中提到,撤销部分人造纤维原料质量控制令、调整相关税率有助于降低成本、改善供应。对印纺织业而言,印企需要采购纤维、纱线等原料,若进口渠道受限,则面临采购选择减少、原料价格上涨等问题。
中国乐见印度发展,也重视将两国产业互补转化为共同收益。9月10日,外交部发言人在例行记者会上指出,中印经贸合作的本质是“互利共赢”,希望印方保障各国企业拥有“公平、公正、透明、非歧视的营商环境”。中印产业合作仍是主流,我们既要正视印度的能力,也要看清其底色和成色。
原文:《世界知识》2026年第21期







 订阅